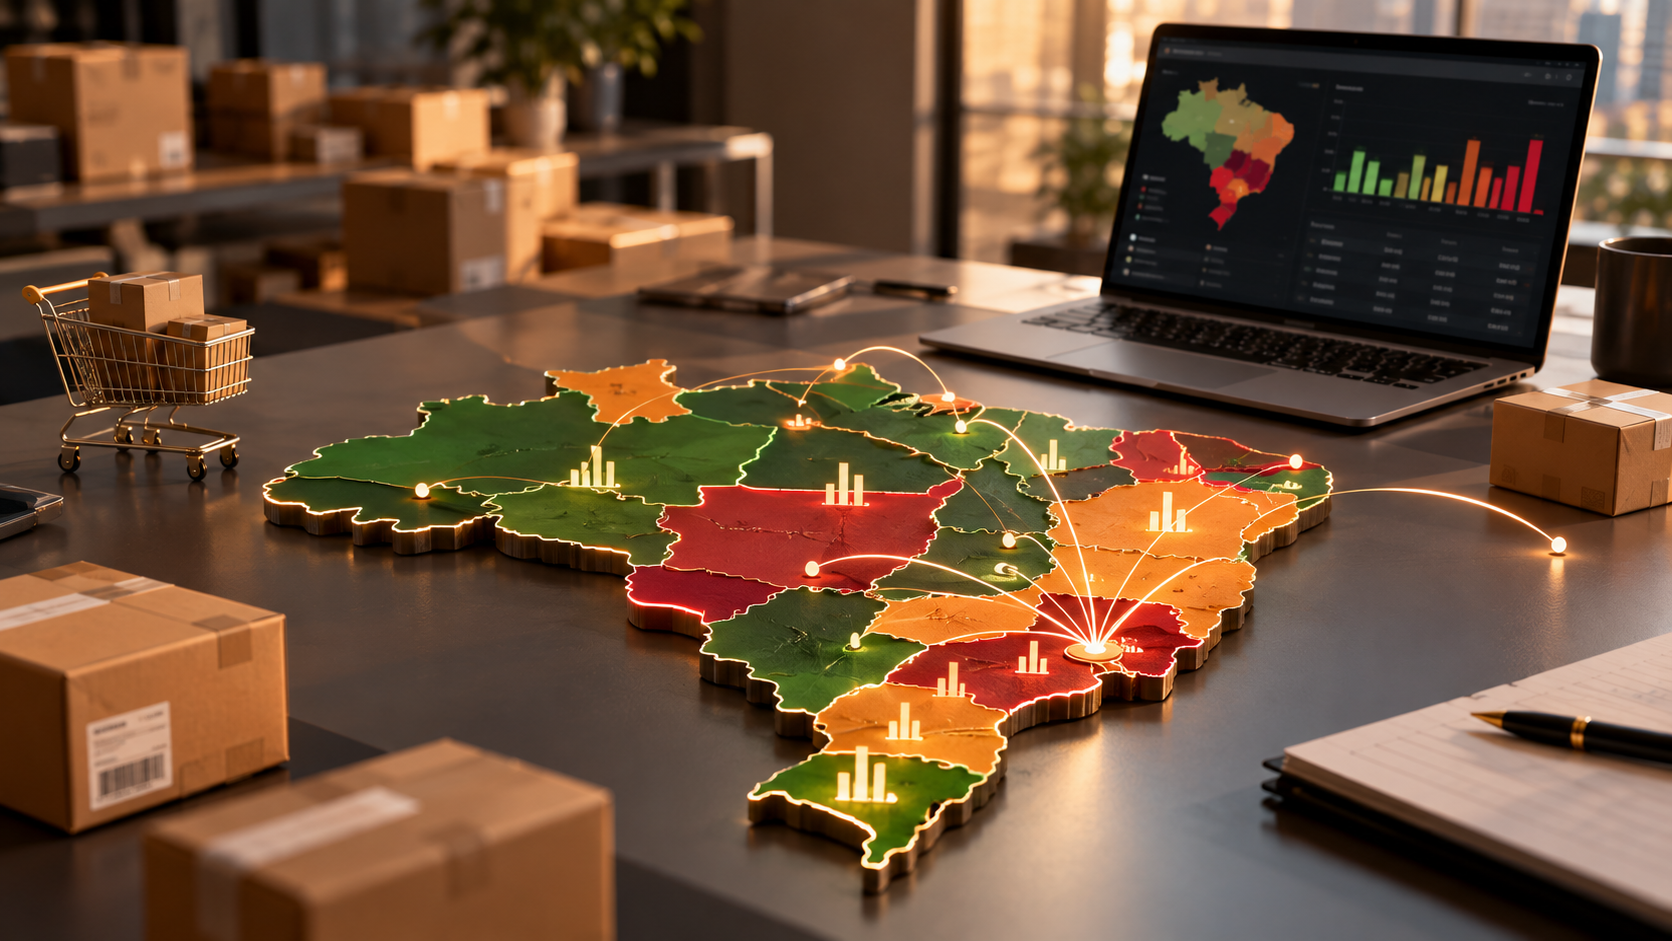
Faturamento nacional pode esconder uma realidade incômoda: algumas regiões podem gerar vendas enquanto destroem margem.
Seu e-commerce vende para todo o Brasil, mas sabe quais estados realmente dão lucro? Entenda como ICMS, DIFAL, frete, CAC e logística impactam a margem por UF.
E se o estado em que você mais cresce não for aquele em que você mais ganha dinheiro?
Quando um e-commerce começa a vender nacionalmente, alguns números naturalmente ganham destaque: faturamento, número de pedidos, ticket médio, crescimento e participação de cada região nas vendas.
Mas existe um indicador que pode revelar uma realidade completamente diferente:
a margem do e-commerce por estado.
Uma empresa pode comemorar um crescimento expressivo em determinada UF e, ao abrir a composição financeira daquela operação, descobrir que frete, mídia, tributação e custos logísticos estão consumindo boa parte do resultado.
Em outras palavras:
vender mais não significa necessariamente ganhar mais.
E quanto maior o e-commerce, mais perigoso pode ser administrar uma operação nacional olhando apenas para o faturamento consolidado.
O faturamento nacional pode esconder negócios muito diferentes dentro da mesma empresa
Imagine um e-commerce que fatura R$ 20 milhões por ano e vende para todo o Brasil.
No dashboard comercial, São Paulo aparece como principal mercado. Minas Gerais cresce rapidamente. Rio de Janeiro apresenta excelente volume de pedidos. Outros estados começam a ganhar participação.
À primeira vista, o cenário parece positivo.
Mas quando a empresa separa os resultados por UF, percebe algo diferente.
Em determinado estado, o custo de aquisição é baixo e a logística eficiente.
Em outro, existe alto faturamento, mas o frete compromete a margem.
Em uma terceira região, o CAC é elevado.
Em outra, a combinação entre tributação, logística e devoluções torna a operação significativamente menos rentável.
O faturamento consolidado mistura tudo isso em uma única linha.
A margem por UF revela o que está acontecendo por trás dela.
Quanto realmente sobra de uma venda?
Essa deveria ser uma pergunta básica em qualquer operação de e-commerce.
Mas ela precisa ser respondida com profundidade.
Imagine uma venda de R$ 500.
Esse valor não representa R$ 500 de resultado.
É necessário considerar, entre outros fatores:
custo da mercadoria, tributos, frete subsidiado pela empresa, custo de aquisição do cliente, taxas dos meios de pagamento, despesas de marketplace quando aplicáveis, custos logísticos e eventuais devoluções.
Depois de tudo isso:
quanto efetivamente sobrou?
Agora faça a mesma conta para cada estado.
É aí que a análise começa a ficar estratégica.
ICMS e DIFAL fazem parte dessa equação
Em operações interestaduais, a tributação possui papel importante na formação da margem.
No sistema atual, o ICMS é estadual e sua dinâmica varia conforme origem, destino, produto, natureza da operação e perfil do destinatário.
Nas vendas interestaduais destinadas a consumidor final não contribuinte, também é necessário observar as regras aplicáveis ao DIFAL do ICMS, cuja cobrança foi regulamentada nacionalmente pela Lei Complementar nº 190/2022.
Isso significa que duas vendas com o mesmo produto e o mesmo preço podem não produzir exatamente o mesmo resultado econômico quando destinadas a estados diferentes.
E existe outro elemento importante: o sistema está em transição.
Com a Reforma Tributária, ICMS e ISS serão gradualmente substituídos pelo IBS entre 2029 e 2032, com implantação integral do novo modelo em 2033. Por isso, análises feitas hoje precisam considerar tanto a estrutura vigente quanto o cenário futuro.
Para o e-commerce, portanto, a inteligência tributária precisa conversar diretamente com a inteligência comercial.
O frete pode transformar seu melhor mercado em um dos menos rentáveis
Existe outro custo capaz de alterar completamente a análise: logística.
Para conquistar clientes, muitos e-commerces subsidiam parte ou todo o frete.
Comercialmente, isso pode aumentar conversão.
Financeiramente, porém, precisa ser mensurado por região.
Um estado distante do centro de distribuição pode apresentar ótimo faturamento, mas exigir um custo logístico muito superior.
Imagine dois estados com R$ 1 milhão em vendas cada.
No primeiro, a logística representa 6% da receita.
No segundo, 12%.
São R$ 60 mil de diferença em uma receita idêntica.
Se adicionarmos diferenças de CAC, tributação, devoluções e outros custos variáveis, podemos descobrir que duas regiões aparentemente equivalentes em faturamento possuem contribuições completamente diferentes para o resultado.
Os percentuais são apenas ilustrativos, mas demonstram um princípio importante:
a geografia da venda também pode ser a geografia da margem.
CAC nacional também pode esconder ineficiência
O mesmo raciocínio vale para mídia.
Imagine que o CAC médio do e-commerce seja R$ 80.
Parece um indicador controlado.
Mas a média pode estar escondendo:
Estado A: CAC de R$ 50
Estado B: CAC de R$ 75
Estado C: CAC de R$ 130
Se o ticket médio e a margem dos produtos forem semelhantes, a rentabilidade dessas três regiões será muito diferente.
Por isso, olhar apenas para ROAS, faturamento ou CAC consolidado pode produzir decisões equivocadas de investimento.
Talvez a empresa esteja colocando mais verba justamente na região em que cada novo cliente contribui menos para o resultado.
Marketing, tributação e logística não deveriam operar como três departamentos independentes.
Todos interferem na mesma margem.
O centro de distribuição entra diretamente nessa discussão
Onde o estoque está localizado?
Essa pergunta parece operacional.
Na prática, é também financeira, logística e tributária.
A localização do centro de distribuição interfere em prazo de entrega, custo de frete, capacidade de atendimento, estoque, estrutura operacional e, no sistema atual, pode interagir com a estratégia tributária da operação.
É por isso que determinadas empresas avaliam o Espírito Santo dentro de sua arquitetura de distribuição.
O estado mantém o Compete ES, programa que contempla modalidades relacionadas ao comércio atacadista e às vendas não presenciais, dentro dos requisitos e condições estabelecidos na regulamentação estadual.
Mas isso não significa que transferir ou criar uma operação no Espírito Santo seja automaticamente vantajoso.
A conta precisa fechar.
Compete: benefício fiscal não substitui análise de viabilidade
Uma das perguntas mais perigosas seria:
“Quanto podemos economizar de ICMS utilizando o Compete?”
Ela é importante, mas insuficiente.
A pergunta completa deveria ser:
“Depois de considerar benefício fiscal, estrutura, logística, frete, operação e custos adicionais, quanto essa decisão aumenta efetivamente nossa margem?”
Porque uma economia tributária pode ser parcialmente consumida por uma estrutura logística inadequada.
Da mesma forma, uma configuração que inicialmente parece mais complexa pode produzir ganho relevante quando tributação e logística são analisadas conjuntamente.
E a Reforma Tributária acrescenta mais uma variável: os benefícios de ICMS do Compete ES entram em redução gradual entre 2029 e 2032, conforme informado pela Secretaria de Desenvolvimento do Espírito Santo.
Portanto, qualquer decisão atual precisa considerar a vantagem disponível hoje e a sustentabilidade econômica da estrutura durante a transição.
O indicador que deveria entrar no dashboard: margem de contribuição por UF
Se a empresa vende nacionalmente, vale construir uma visão gerencial que vá além de:
faturamento por estado.
Uma análise mais sofisticada pode partir da receita líquida por UF e incorporar os principais custos variáveis atribuíveis àquela venda.
De forma simplificada:
Receita líquida
menos custo da mercadoria
menos tributos
menos frete suportado pela empresa
menos CAC
menos taxas variáveis
menos outros custos diretamente relacionados
igual a:
margem de contribuição.
A metodologia exata precisa refletir a estrutura contábil e gerencial de cada negócio, mas o princípio é simples.
O empresário precisa saber:
quanto cada região vende e quanto cada região deixa de resultado.
Talvez você esteja investindo justamente onde ganha menos
É aqui que a informação muda a estratégia.
Imagine que um estado represente 25% do faturamento, mas apenas 12% da margem de contribuição.
Enquanto outro represente 15% das vendas e 23% da margem.
Qual deles deveria receber mais investimento?
A resposta não é automática. Há fatores como potencial de mercado, recorrência, LTV, posicionamento e estratégia de expansão.
Mas existe uma diferença enorme entre tomar essa decisão conhecendo os números e simplesmente aumentar mídia porque determinado estado já vende muito.
Escala sem leitura de margem pode apenas escalar ineficiência.
O mapa de vendas precisa virar um mapa de rentabilidade
Um e-commerce mais maduro deveria conseguir visualizar o Brasil não apenas pela quantidade de pedidos.
Mas pela qualidade econômica desses pedidos.
Quais estados possuem maior margem?
Onde o frete é mais pesado?
Onde o CAC é menor?
Onde existem mais devoluções?
Onde o ticket médio compensa custos maiores?
Quais regiões deveriam receber mais investimento comercial?
Onde um novo centro de distribuição poderia melhorar a equação?
E, no cenário atual, onde uma estrutura como o Compete pode ou não contribuir para a competitividade?
Quando essas informações são integradas, a gestão deixa de olhar apenas para um mapa de vendas e passa a enxergar um mapa de rentabilidade.
Cinco perguntas que seu e-commerce deveria conseguir responder
- Qual é nossa margem de contribuição em cada estado?
Não apenas faturamento. Margem.
- Quanto frete e logística consomem da receita por UF?
A média nacional pode esconder grandes distorções.
- Nosso CAC varia significativamente entre os estados?
Se varia, isso precisa entrar na decisão de investimento em mídia.
- Nossa estrutura tributária e logística continua adequada ao tamanho atual da operação?
Uma estrutura criada quando a empresa faturava R$ 2 milhões pode não ser a melhor quando ela chega a R$ 20 milhões.
- Já simulamos diferentes cenários de centro de distribuição e estrutura tributária?
Essa análise pode revelar oportunidades que não aparecem no DRE consolidado.
Seu maior mercado pode não ser seu melhor mercado
Existe uma diferença importante entre crescimento de receita e crescimento rentável.
O primeiro aparece rapidamente no dashboard.
O segundo exige integração entre dados comerciais, tributários, financeiros e logísticos.
Por isso, para um e-commerce nacional, a pergunta não deveria ser apenas:
“Onde estamos vendendo mais?”
Deveria ser:
“Onde cada venda realmente gera mais resultado?”
Porque talvez o estado em que sua empresa mais cresce não seja aquele em que ela mais ganha dinheiro.
E descobrir isso pode mudar decisões de mídia, preço, frete, estoque, logística, centro de distribuição e planejamento tributário.
Transforme faturamento por estado em inteligência de margem
Na Tononi Contabilidade, a análise de operações de e-commerce considera a estrutura tributária dentro de uma visão mais ampla do negócio.
ICMS, DIFAL, Compete, localização da operação e planejamento tributário precisam ser analisados em conjunto com a realidade econômica da empresa.
Porque reduzir imposto isoladamente não garante maior rentabilidade.
A estratégia começa quando a empresa entende onde vende, quanto custa vender e quanto realmente sobra em cada operação.
Se o seu e-commerce vende para diferentes estados, mas ainda analisa o Brasil apenas pelo faturamento consolidado, talvez exista uma parte importante da margem que o seu dashboard ainda não esteja mostrando.